
Fusionner deux appartements en un seul logement modifie la manière dont l’administration fiscale calcule votre imposition locale. La question revient souvent : le montant va-t-il grimper, rester stable, ou peut-on même y trouver un intérêt ? Voici comment fonctionne réellement le calcul après une réunion de lots, et quelles démarches administratives accomplir sans se tromper.
Comment est calculée la taxe foncière après réunion de deux appartements ?
La taxe foncière repose sur la valeur locative cadastrale du bien, un montant théorique correspondant au loyer annuel qu’il pourrait générer. Après une fusion de lots, l’administration ne se contente pas d’additionner mécaniquement les deux valeurs locatives précédentes. Elle réévalue le bien dans son ensemble, en tenant compte de la nouvelle surface habitable, de la configuration des pièces et du confort global du logement unique.
Concrètement, deux studios de 30 m² chacun, une fois transformés en un appartement de 60 m² avec une seule cuisine et un séjour agrandi, n’auront pas forcément la même valeur locative que la somme des deux biens séparés. La création d’un lot unique change la catégorie de confort retenue par le fisc, ce qui peut jouer à la hausse comme à la baisse selon la qualité de la réunion réalisée.
Le calcul de la taxe applique ensuite les taux votés par la commune et l’intercommunalité à cette nouvelle valeur locative cadastrale, divisée par deux puis multipliée par ces taux. Rien n’est donc automatique : tout dépend de la manière dont le centre des impôts requalifie le bien après la déclaration.
Démarches administratives obligatoires auprès des impôts
Toute réunion de lots doit être signalée dans un délai de 90 jours suivant l’achèvement des travaux. Cette obligation ne concerne pas seulement le confort du propriétaire : elle sert de base à la régularisation fiscale du bien auprès du centre des impôts compétent.
La démarche s’effectue via un formulaire spécifique déposé au centre des finances publiques dont dépend l’immeuble. Ce dépôt déclenche une visite ou une évaluation à distance permettant de fixer la nouvelle valeur locative, qui servira de base au calcul des années suivantes.
Documents à fournir lors de la déclaration
Le dossier de déclaration H1 constitue la pièce centrale de cette démarche. Il décrit précisément la composition du nouveau logement : nombre de pièces, surface habitable totale, équipements, éléments de confort. À ce document s’ajoutent généralement une attestation notaire actant la fusion juridique des deux lots, et, si les travaux ont modifié la structure du bâtiment (ouverture de mur porteur, création d’ouvertures), le permis de construire ou la déclaration préalable de travaux.
Sans ces pièces, la modification cadastrale ne peut pas être enregistrée correctement, et les deux appartements continueront d’apparaître séparément dans les registres, avec le risque de continuer à recevoir deux avis de taxe foncière distincts alors même que le bien n’existe plus sous cette forme.
Idée reçue à corriger : non, réunir deux appartements n’entraîne pas systématiquement une hausse de la taxe foncière. Si la fusion optimise l’agencement sans créer de surface supplémentaire, la valeur locative peut rester stable, voire diminuer légèrement, car un grand logement bien conçu n’est pas toujours mieux valorisé que deux petites surfaces cumulées.
Impact sur le montant de la taxe foncière : hausse ou stabilité ?
Trois scénarios se présentent généralement. Si la surface habitable augmente réellement (suppression d’un couloir, récupération d’espace perdu), le montant de la taxe tend à progresser, puisque la valeur locative cadastrale intègre cette surface supplémentaire. Si la réunion se limite à la suppression d’une cuisine ou d’une salle de bains devenue redondante, sans gain de surface, l’impact reste souvent limité.
Le troisième cas, plus rare mais réel, concerne les logements dont le classement de confort s’améliore nettement après travaux (isolation, chauffage central, sanitaires modernisés). Dans cette configuration, l’administration peut revoir la catégorie du bien à la hausse, ce qui se traduit par une taxe plus élevée malgré une surface identique.
| Situation après fusion | Effet probable sur la taxe |
|---|---|
| Surface habitable augmentée | Hausse du montant |
| Suppression d’équipements redondants sans gain de m² | Stabilité ou légère baisse |
| Amélioration du confort général (isolation, chauffage) | Hausse possible du classement |
Gestion en copropriété et implications fiscales
En copropriété, la réunion de deux lots ne se limite pas à une question fiscale : elle modifie aussi la répartition des tantièmes, et donc le poids de chaque propriétaire dans les décisions et les charges de copropriété. Un passage devant le syndic, voire une modification du règlement de copropriété, est souvent nécessaire pour acter officiellement la création d’un lot unique.
Sur le plan fiscal, chaque copropriétaire continue de recevoir un avis de taxe foncière individuel, calculé sur la base de sa quote-part. Tant que la fusion n’a pas été signalée au centre des impôts, les deux anciens lots peuvent rester taxés séparément, ce qui complique la lecture des charges communes et peut générer des erreurs de répartition durant plusieurs années si personne ne régularise la situation.
Stratégies d’optimisation fiscale lors de la réunion
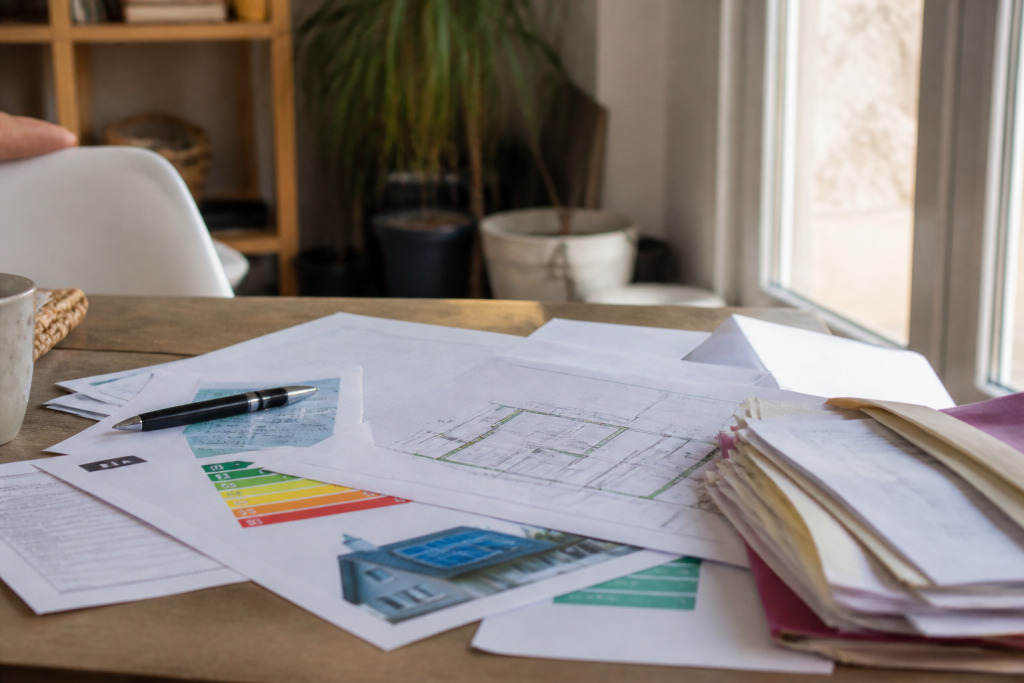
Certaines situations ouvrent droit à une exonération temporaire ou à un abattement fiscal, notamment lorsque les travaux de réunion s’accompagnent d’une amélioration énergétique du logement. Ces dispositifs varient selon les communes et les périodes, il convient donc de vérifier auprès du centre des impôts local les conditions en vigueur au moment du dépôt de la déclaration H1.
Un autre levier consiste à anticiper le calendrier des travaux : déclarer la fusion rapidement après l’achèvement permet d’éviter tout rappel rétroactif de taxe, tout en bénéficiant, le cas échéant, d’une exonération temporaire de deux ans souvent accordée pour les constructions neuves ou les rénovations lourdes assimilées à des créations de surface.
Avant de se lancer, il reste utile de simuler les deux scénarios, avant et après réunion, en s’appuyant sur les valeurs locatives cadastrales existantes. Cette comparaison chiffrée donne une idée réaliste du montant de la taxe à venir, bien plus fiable que les estimations approximatives circulant entre voisins ou copropriétaires ayant vécu une expérience différente.